Steigende Renditen versus steigende Unternehmensgewinne
Rückblick
Anleihen
Die Renditen zehnjähriger US-Staatsanleihen stiegen im dritten Quartal um über 80 Basispunkte (bps; 0.80%) und erreichten Ende September mit 5.34% den höchsten Stand seit 2002 (Ende Juni: 4.42%). Ausschlaggebend waren geopolitische Inflationsrisiken infolge des Iran-Kriegs sowie die falkenhafte Kehrtwende der US-Notenbank. Am 30. September schloss die Benchmark-Rendite leicht tiefer bei 5.29%. Die Renditen zweijähriger US-Staatsanleihen spiegelten den restriktiveren Kurs der Fed wider und stiegen, nach einem Sprung um 54 bps allein im September, auf 4.89% (Ende Juni: 4.14%). Entgegen den ursprünglichen Markterwartungen beendete die Fed an der FOMC-Sitzung vom 16. September ihre Zinspause und hob den Leitzins einstimmig um 25 bps auf eine Zielbandbreite von 3.75% bis 4.00% an. Die aktualisierten Projektionen signalisierten mindestens einen weiteren Zinsschritt im Jahr 2026.
In der Eurozone verzeichneten die Anleihemärkte im dritten Quartal ebenfalls einen deutlichen Renditeanstieg, der von der politischen Instabilität in Frankreich überlagert wurde. Die Renditen zehnjähriger Bundesanleihen stiegen im Zuge des globalen Ausverkaufs bis auf 3.64%, nachdem sie Ende Juni noch bei 2.86% gelegen hatten. Gleichzeitig weitete sich der Spread französischer Staatsanleihen (OATs) gegenüber deutschen Bundesanleihen deutlich aus und erreichte in der Spitze 150 bps – den höchsten Stand seit dem Höhepunkt der Eurokrise im Jahr 2012. Die EZB hielt im Quartalsverlauf an ihrem restriktiven geldpolitischen Kurs fest. Die nächste geldpolitische Weichenstellung steht Ende Oktober an. Angesichts der fiskalischen Spannungen im Euroraum rechnete der Markt vorerst mit unveränderten Leitzinsen.
Auch in Grossbritannien setzte sich der Aufwärtstrend der Renditen im dritten Quartal fort. Die Renditen zehnjähriger britischer Staatsanleihen (Gilts) schlossen das Quartal bei 5.44% (Ende Juni: 4.76%). Trotz der gestiegenen Inflationsrisiken beliess die Bank of England den Leitzins an ihrer September-Sitzung in einer knappen Entscheidung unverändert bei 3.75%.
In Japan erhöhte die Notenbank den Leitzins im September um 25 bps auf 1.25%, den höchsten Stand seit April 1995. In der Folge setzten die langfristigen Zinsen ihren Höhenflug fort: Die Renditen zehnjähriger japanischer Staatsanleihen stiegen im September auf ein neues 30-Jahres-Hoch und lagen zum Quartalsende bei 3.06% (Ende Juni: 2.68%).
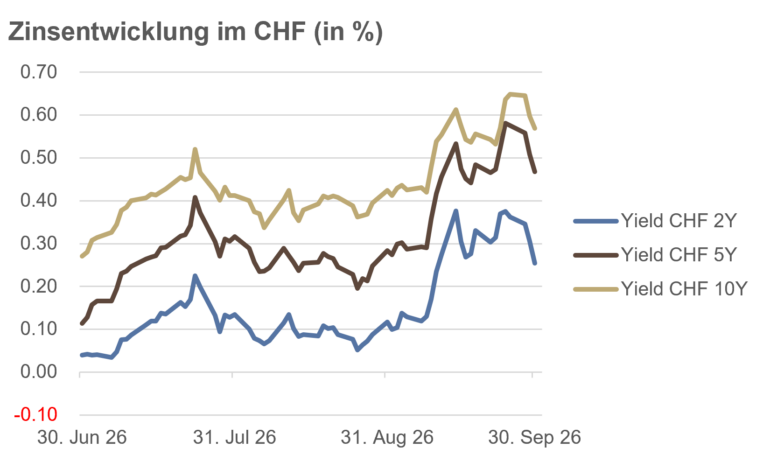
Die Schweizerische Nationalbank (SNB) zeigte sich angesichts der globalen Zinswende weiterhin gelassen. An ihrer geldpolitischen Lagebeurteilung vom 24. September beliess sie den Leitzins erwartungsgemäss bei 0%. Dem globalen Trend konnte sich die Schweizer Zinskurve dennoch nicht vollständig entziehen: Die Renditen zehnjähriger Eidgenossen stiegen von 0.27% Ende Juni auf 0.57% zum Quartalsende. Am Markt verschob sich die Erwartungshaltung; erste Ökonomen rechneten bereits im ersten Halbjahr 2027 mit zwei moderaten Zinsschritten auf 0.50%.
Quelle: eigene Darstellung
Kredite
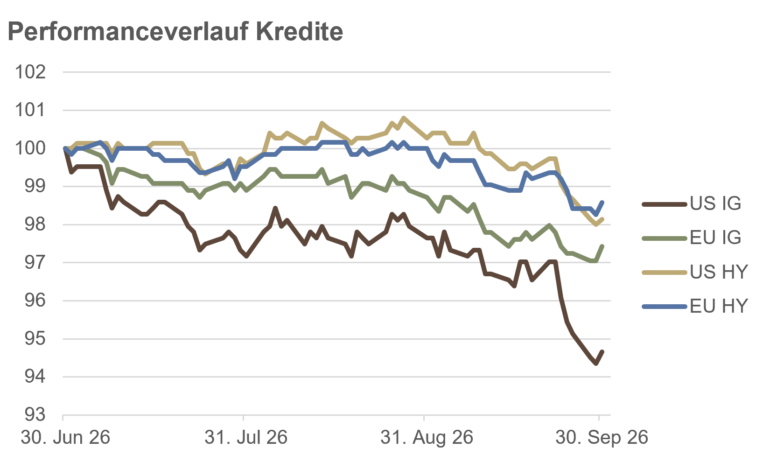
Im dritten Quartal kehrte sich der positive Trend am Kreditmarkt spürbar um. Der historische Renditeanstieg bei Staatsanleihen setzte Unternehmensanleihen unter Druck und führte auf breiter Front zu Kursverlusten. Dabei entwickelte sich das Investment-Grade-Segment (IG) aufgrund seiner höheren Zinssensitivität deutlich schwächer als der Hochzinsbereich (HY). US-Investment-Grade-Anleihen verloren im Quartal 5.3% (YTD: -4.7%), während europäische IG-Papiere um 2.6% nachgaben (YTD: -1.3%).
Widerstandsfähiger präsentierten sich Hochzinsanleihen. US-High-Yield büsste 1.9% ein und lag auf Jahressicht nahezu unverändert bei -0.3%. Europäische HY-Anleihen verzeichneten ein moderates Quartalsminus von 1.4% und konnten damit ihre positive Jahresperformance von +0.2% knapp behaupten.
Der Kursverlauf stand damit im deutlichen Gegensatz zum Vorquartal und reflektierte vor allem den drastischen Renditeanstieg der Benchmark-Staatsanleihen im September. Während die höheren Kuponerträge die Kursverluste im High-Yield-Segment teilweise abfederten, gerieten die längeren Laufzeiten im Investment-Grade-Bereich durch den Zinsanstieg deutlich stärker unter Druck.
Auch die Kreditrisikoaufschläge (Credit Spreads) reagierten auf das veränderte Marktumfeld. Nach der deutlichen Verengung im ersten Halbjahr weiteten sich die Risikoaufschläge dies- und jenseits des Atlantiks im Zuge der gestiegenen Volatilität und geopolitischen Unsicherheiten wieder aus. Die zuvor ausgeprägte Risikobereitschaft der Anleger nahm entsprechend ab.
Auch die übrigen Segmente des Kreditmarktes mussten der Zinsdynamik Tribut zollen. Globale Wandelanleihen korrigierten im dritten Quartal um 2.3%, behaupteten dank des starken ersten Halbjahres auf Jahressicht jedoch ein deutliches Plus von 15.6%. Schwellenländeranleihen in US-Dollar (EM Sovereign Bonds) gerieten durch den starken US-Dollar und die steigenden US-Renditen besonders unter Druck. Sie verloren im Berichtsquartal 4.5% und drehten damit auch auf Jahressicht wieder ins Minus (YTD: -2.5%).
Quelle: eigene Darstellung
Aktien
Die globalen Aktienmärkte zeigten im dritten Quartal eine deutlich erhöhte Divergenz und erste Ermüdungserscheinungen. Während sich die US-Indizes dank der anhaltenden Stärke des Technologiesektors moderat im Plus behaupteten, korrigierten die Märkte in Europa und Asien.
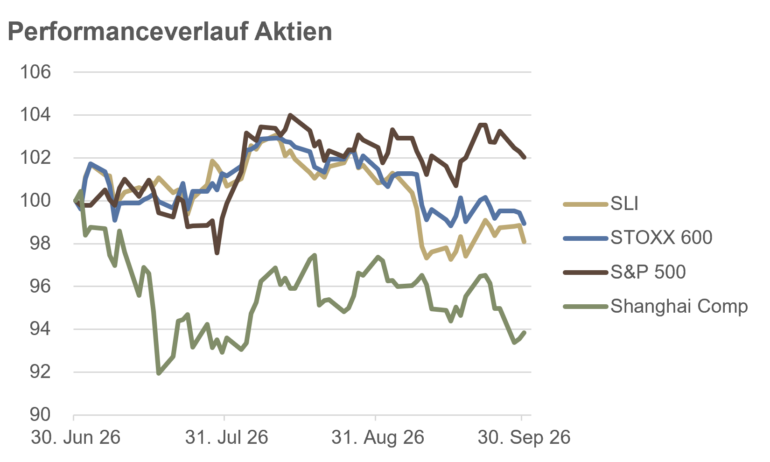
In den USA legte der Leitindex S&P 500 im Quartal um 2.0% zu und baute seine Jahresperformance auf 11.8% aus. Der technologielastige Nasdaq Composite gewann 2.5% (YTD: +15.6%). Getragen wurde die Entwicklung vor allem von den grössten Titeln: Der XLG ETF, der die 50 grössten US-Megacaps abbildet, stieg um 3.9%, während der gleichgewichtete S&P 500 (RSP ETF) mit -2.2% eine deutlich nachlassende Marktbreite signalisierte.
Im Kursverlauf zeigte sich damit die zunehmende Konzentration auf wenige Gewinner. Während die Debatte über die Monetarisierung der hohen KI-Investitionen anhielt, stützten solide Quartalszahlen die grössten Technologiekonzerne. Die Tech-Schwergewichte profitierten überproportional und fingen einen Teil der Verluste des breiteren Marktes auf.
Die europäischen Aktienmärkte mussten im Berichtsquartal dagegen Federn lassen. Der paneuropäische STOXX Europe 600 verlor 1.1% und behauptete seit Jahresbeginn noch ein Plus von 7.1%. Noch deutlicher gab der Schweizer Markt nach: Der Swiss Leader Index (SLI) korrigierte um 1.9%, womit sich die Jahresperformance auf 4.1% reduzierte. Unter den Schweizer Blue Chips vermochte im bisherigen Jahresverlauf lediglich ABB mit einem Plus von 38% deutlich zu überzeugen.
Die Entwicklung in Asien war von teilweise drastischen Gewinnmitnahmen geprägt. In China verlor der Shanghai Composite im Quartal 6.2% und drehte damit auch auf Gesamtjahressicht ins Minus (YTD: -3.2%). In Japan setzte der Nikkei 225 nach dem fulminanten ersten Halbjahr zu einer Korrektur an und büsste 4.7% ein, blieb auf Jahressicht mit 32.6% jedoch deutlich im Plus.
Die ausgeprägteste Dynamik zeigte der südkoreanische KOSPI. Nach der Kursverdoppelung im ersten Halbjahr sackte der Index im dritten Quartal um 19.3% ab. Mit einem Jahresgewinn von über 60% behauptete er zusammen mit dem Taiex in Taiwan dennoch seine Spitzenposition im weltweiten Vergleich.
Quelle: eigene Darstellung
Rohstoffe und Alternative Anlagen
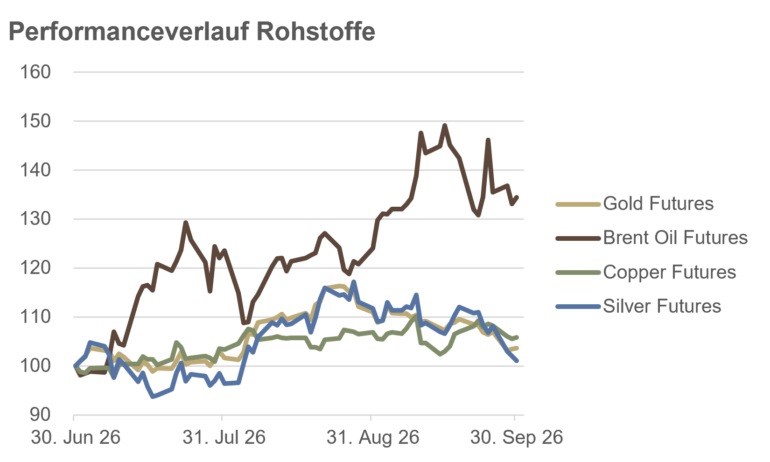
An den Rohstoff- und Kryptomärkten kam es im dritten Quartal zu einer Trendwende, die primär von den geopolitischen Eskalationen im Nahen Osten und einer Flucht in Sachwerte getrieben wurde. Der Preis für ein Fass Brent-Rohöl schoss im Zuge des Iran-Kriegs und der anhaltenden Blockaden in der Strasse von Hormus im Quartalsverlauf um über 34% in die Höhe. Damit baute Rohöl seine kräftigen Gewinne seit Jahresbeginn auf ein Plus von 61% weiter aus.
Der Kupferpreis setzte seine Erholung der Vormonate fort und legte im dritten Quartal um 5.9% zu (YTD: +16.0%). Trotz des restriktiven Zinsumfelds signalisierten die Märkte damit eine unerwartet robuste physische Nachfrage nach Industriemetallen ausserhalb des kriselnden chinesischen Immobiliensektors.
Nach den schweren Verlusten im Frühjahr stabilisierten sich die Edelmetalle im Berichtsquartal. Gold profitierte von seinem Status als sicherer Hafen in Krisenzeiten sowie von vereinzelten Zentralbankkäufen und gewann im dritten Quartal knapp 4%, womit sich das Minus seit Jahresbeginn auf 3.9% verringerte. Auch Silber verzeichnete eine moderate Aufwärtsbewegung und legte um gut 1% zu, blieb mit einem Rückgang von 15% seit Jahresbeginn jedoch weiterhin deutlich im Minus.
Eine bemerkenswerte Rally erlebten im dritten Quartal die Kryptowährungen, die ihre heftigen Kursverluste des ersten Halbjahres weitgehend wettmachten. Bitcoin legte im Berichtsquartal um 43% zu und reduzierte sein Jahresminus auf nur noch 5%. Noch dynamischer entwickelte sich Ethereum, das sich im Zuge der Markterholung um 71% verteuerte und seine bisherige Jahresperformance per Ende September auf -10% verbesserte.
Quelle: eigene Darstellung
Währungen
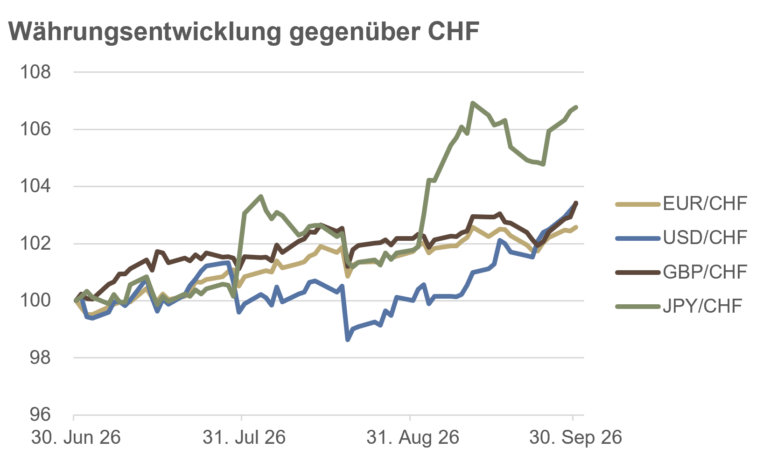
Am Devisenmarkt akzentuierten sich im dritten Quartal die bestehenden Trends, wobei sich der Schweizer Franken auf breiter Front abschwächte und seine im Vorquartal verzeichnete relative Stärke einbüsste. Der US-Dollar setzte seine Aufwertung gegenüber der Schweizer Währung fort: Das Währungspaar USD/CHF stieg im Quartalsverlauf um 3.4% und baute seine Jahresperformance auf 5.4% aus. Auch der Euro, der im Vorquartal noch stagnierte, legte gegenüber dem Franken deutlich zu: EUR/CHF gewann im dritten Quartal 2.6% und notierte seit Jahresbeginn 1.7% im Plus.
Trotz der anhaltenden geldpolitischen Debatten im Vereinigten Königreich verteuerte sich auch das britische Pfund merklich und stieg im Zuge eines Quartalsgewinns von 3.4% auf eine Jahresperformance von 3.8% gegenüber dem Franken. Zu einer markanten Kehrtwende kam es beim japanischen Yen, der nach seiner historischen Schwächeperiode im Vorquartal deutlich aufwertete: Der Yen legte im dritten Quartal um 6.8% zu und drehte seine Jahresperformance mit 4.9% deutlich ins Positive.
Der Dollar-Index (DXY), der die Stärke der US-Währung gegenüber einem Korb der wichtigsten globalen Währungen misst, zeigte sich mit einem moderaten Zuwachs von 0.3% im dritten Quartal weitgehend stabil. Seit Jahresbeginn resultierte daraus ein Plus von 3.2%. Dies verdeutlicht, dass die ausgeprägte Aufwertung des US-Dollars gegenüber dem Franken im Berichtsquartal primär eine spezifische Schwäche der Schweizer Währung widerspiegelte, während sich der US-Dollar im globalen Währungsgefüge auf hohem Niveau konsolidierte.
Quelle: eigene Darstellung
Ausblick
Die hohen und steigenden Anleiherenditen könnten zunehmend zu einem ernstzunehmenden Konkurrenten für Aktienanlagen werden. In den USA lag die 10-jährige inflationsgeschützte, also reale Rendite zuletzt bei 2.88%. Legt man dem Aktienmarkt ein erwartetes Kurs-Gewinn-Verhältnis von 20 zugrunde, ergibt sich eine Aktienrendite von 5%. Die Aktienrisikoprämie beträgt damit nur noch 2.12% – historisch betrachtet ein äusserst niedriges Niveau. Damit diese Bewertung Bestand hat, müssen die Unternehmensgewinne in den kommenden Jahren kräftig steigen, etwa durch massive Effizienzgewinne infolge Künstlicher Intelligenz. Bleibt dieses aussergewöhnliche Gewinnwachstum aus, müsste der Aktienmarkt korrigieren, um die Risikoprämie wieder auf ein gesünderes Niveau von rund 4% anzuheben.
Am Markt zeichnet sich damit ein Wettkampf zwischen stark steigenden Unternehmensgewinnen und steigenden Zinsen ab.
In den USA wurden die Unternehmensgewinne in den vergangenen Quartalen durch solides Wirtschaftswachstum unterstützt. Das annualisierte Bruttoinlandprodukt wuchs im zweiten Quartal um 2.2%, nach 2.5% im ersten Quartal. Für das dritte Quartal lag die Schätzung des Atlanta Fed GDPNow-Modells am 1. Oktober bei 3.7%. Gemäss der Prognoseplattform Kalshi lag die Wahrscheinlichkeit einer US-Rezession im laufenden Jahr bei knapp 5% und für 2027 bei 17% (Stand: 4. Oktober 2026). Gleichzeitig blieb die Inflation über der Zielmarke von 2%. Die Gesamtinflation lag im August bei 3.4%, die Kerninflation bei 2.4%. Gemäss dem Cleveland Fed Inflation Nowcasting dürfte die Gesamtinflation im September und Oktober nochmals leicht auf 3.6% steigen, bevor gegen Jahresende wieder tiefere Inflationsraten zu erwarten sind.
In der Eurozone stieg die Inflation im September sprunghaft auf ein Drei-Jahreshoch von 3.8%. Die anhaltenden Konflikte im Nahen Osten und in Osteuropa führten zu einem erneuten Anstieg der Öl- und Gaspreise. Die Kerninflation blieb mit 2.5% zwar moderater, erhöhte sich gegenüber dem Vormonat jedoch ebenfalls leicht. Das BIP-Wachstum der Eurozone betrug auf annualisierter Basis 0.4% im ersten und 2.4% im zweiten Quartal 2026. Für das dritte Quartal lagen die Schätzungen bei 0.4%.
Vor diesem makroökonomischen Hintergrund rechnet der Markt mit weiteren Zinserhöhungen bis Ende Jahr und bis Ende 2027 durch die wichtigsten Notenbanken. Beim nächsten Meeting dürfte es allerdings nur in Neuseeland und eventuell im Vereinigten Königreich zu einer Zinserhöhung kommen, während die übrigen Notenbanken vorerst abwarten dürften.
Insgesamt gehen wir im vierten Quartal von einem Reflationsszenario mit solidem Wachstum und leicht erhöhten Inflationsraten aus. Im ersten Halbjahr 2027 könnte sich das Bild jedoch eintrüben: Sowohl das globale Wachstum als auch die Inflation könnten nachlassen, insbesondere wenn die Notenbanken ihre Geldpolitik weiter straffen.
Anleihen
Die Renditen von Staatsanleihen haben mittlerweile über die gesamte Laufzeitenkurve attraktive Niveaus erreicht – entsprechend stark sind die Anleihekurse gefallen. Gleichzeitig halten grosse Spekulanten und Hedgefonds beträchtliche Short-Positionen. Sollten sich die Wirtschaftsdaten abschwächen oder sich gar eine Konjunkturabkühlung abzeichnen, dürfte dies den Anleihekursen Auftrieb geben und die Renditen entsprechend nach unten drücken.
Zur Portfoliooptimierung halten wir deshalb weiterhin eine strategische Position in Staatsanleihen und prüfen eine moderate Verlängerung der Duration. Wir erwarten eine Abflachung der Zinskurve.
Gegen unerwartete Inflationsanstiege halten wir zudem eine kleinere Position in inflationsgeschützten Anleihen.
In der Eurozone dürfte das Transmissionsschutz-Instrument der EZB, das sogenannte TPI, zur Unterstützung französischer Anleihen erst bei einem Spread von über 200 Basispunkten gegenüber deutschen Anleihen zum Einsatz kommen. Zuletzt lag der Renditeaufschlag bei 140 bis 150 Basispunkten. Ein weiterer Auslöser könnte eine „Ansteckung“ weiterer südeuropäischer Länder wie Italien oder Spanien sein. Dazu kam es bislang nicht. Ein Einsatz des TPI würde zwar die Anleihekurse in der Eurozone stützen, dürfte aber den Euro gegenüber anderen Währungen, insbesondere dem Schweizer Franken, belasten.
Kredite
Einige Marktbeobachter sprechen derzeit von einem K-förmigen Kreditmarkt: Auf der einen Seite stehen erstklassige Unternehmensschuldner aus dem Technologiesektor, die als sogenannte „Hyperscaler“ enorme Summen zur Finanzierung der KI-Infrastruktur am Kapitalmarkt aufnehmen und nur wenig zinssensitiv sind. Auf der anderen Seite steht der grosse Rest des Kreditmarktes, der zunehmend unter den höheren Zinsen leiden dürfte.
Besonders gefährdet sind die schwächsten Unternehmenskredite im CCC-Segment und darunter, deren Spreads in den USA bereits über 12% liegen. Aber auch hochverschuldete Unternehmen könnten durch die zunehmende Konkurrenz um Kapital mit den Hyperscalern stärker unter Zinsdruck geraten.
Wir bevorzugen deshalb weiterhin Investment-Grade-Anleihen gegenüber Hochzinsanleihen und bleiben bei Privatmarktanlagen im Kreditbereich äusserst selektiv.
Aktien
Mit dem zunehmenden Einsatz von KI-Agenten rund um die Uhr könnten sogenannte „Bequemlichkeitsmonopole“ oder „Trägheitsrenten“ unter Druck geraten. Gemeint sind Zusatzgewinne etablierter Unternehmen, die daraus entstehen, dass Kunden aus Bequemlichkeit oder aufgrund von Wechselhürden bei überteuerten Anbietern bleiben. KI-basierte Zahlungs- und Optimierungsagenten könnten dieses Verhalten grundlegend verändern.
Allein in den USA liegen rund USD 5.4 Billionen privater Haushaltsgelder auf Giro- und Bargeldkonten, die im Durchschnitt mit lediglich 0.1% verzinst werden. Genau hier setzen autonome Agenten wie Meta Muse an. Während der Mensch bislang zu bequem ist, Formulare auszufüllen, um von höheren Zinsen zu profitieren, könnten KI-Agenten solche Gelder künftig automatisch auf Fintech- und Neobanken-Plattformen umschichten, die derzeit Renditen von 3.3% bis 5.0% bieten.
Vor diesem Hintergrund werden wir die Gewichtung des Finanzsektors im vierten Quartal etwas reduzieren. Die erwartete Abflachung der Zinskurve dürfte insbesondere die Banken zusätzlich belasten. Hinzu kommt, dass sich ein grosser Teil fragwürdiger und illiquider Privatmarktanlagen auf den Bilanzen von Versicherungsgesellschaften befindet.
Auch bei Aktien hochverschuldeter Unternehmen bleiben wir angesichts des K-förmigen Kreditmarktes zurückhaltend. Unsere bevorzugten Sektoren bleiben vorerst Technologie und Energie. Geographisch geben wir den USA einen leichten Vorzug gegenüber Europa.
Unter den BRIC-Staaten erscheint Brasilien interessant. Von dem sich abzeichnenden Wahlsieg von Flavio Bolsonaro sollten sowohl Aktien als auch Anleihen und die Währung nachhaltig profitieren.
Rohstoffe und Alternative Anlagen
Gold bleibt für uns ein wichtiger stabilisierender Baustein der Portfoliokonstruktion. Trotz kurzfristiger Rücksetzer dürfte der Goldpreis langfristig gegenüber den wichtigsten Währungen weiter steigen. Bei Silber bleiben wir etwas vorsichtiger, unter anderem aufgrund der deutlich höheren Schwankungsbreite.
Beim Erdöl- und Kupferpreis erwarten wir tendenziell rückläufige Notierungen, da sich die Konjunktur im ersten Halbjahr 2027 abschwächen dürfte. Zudem ist die Positionierung am Kupfer-Terminmarkt extrem bullisch, was sich in der Vergangenheit häufig als guter Kontraindikator erwiesen hat.
Beim Erdöl dürfte zudem der Faktor Zeit gegen weitere Preisanstiege sprechen.
Währungen
Der Schweizer Franken dürfte sich im restlichen Jahresverlauf gegenüber dem Euro positiv entwickeln. Die Verwerfungen am französischen Staatsanleihemarkt dürften die EZB dazu bewegen, vorerst auf weitere Zinserhöhungen zu verzichten. Der Einsatz oder bereits die mediale Diskussion über das Transmissionsschutz-Instrument TPI dürfte den Euro zusätzlich unter Druck setzen.
Auch gegenüber dem US-Dollar dürfte der Franken im vierten Quartal an Wert gewinnen. Während der Markt bis Ende 2027 noch mit mindestens drei Leitzinserhöhungen durch die US-Notenbank rechnet, erwarten wir maximal eine weitere Erhöhung, bevor die Fed im 2027 mit Zinssenkungen beginnt.
Neben dem Schweizer Franken dürfte auch der japanische Yen langfristig aufgrund der Kaufkraftparität zur Stärke neigen. Die Rohstoffwährungen CAD, AUD und NZD beurteilen wir dagegen eher schwächer. Das britische Pfund könnte hingegen positiv überraschen.
Schlussfolgerung
Flexibilität und konsequentes Risikomanagement bleiben wichtiger als starre Marktprognosen. Bislang hat sich die Weltwirtschaft erstaunlich robust gezeigt. Die Inflation liegt in den meisten Volkswirtschaften zwar leicht über dem Ziel von 2%, gleichzeitig ist insbesondere das Wirtschaftswachstum in den USA weiterhin solide.
Für das vierte Quartal erwarten wir ein Reflationsszenario mit solidem Wirtschaftswachstum und vorerst leicht erhöhten Inflationsraten. Im ersten Halbjahr 2027 könnte sich das Bild jedoch eintrüben, insbesondere wenn die Notenbanken ihre Geldpolitik weiter straffen.
Vor diesem Hintergrund halten wir an einer strategischen Position in Staatsanleihen fest und erwägen, die Duration moderat zu erhöhen. Im Kreditbereich bevorzugen wir Investment-Grade-Unternehmensanleihen gegenüber Hochzinsanleihen. Bei Aktien reduzieren wir die Allokation in Finanztiteln (Banken und Versicherungen) und bevorzugen Technologie und Energie. Geographisch geben wir den USA einen leichten Vorzug gegenüber Europa.
Gold bleibt ein strategischer Baustein der Portfoliokonstruktion. Ergänzend haben sich liquide Trendfolge-Fonds (CTAs) bewährt, die gegenüber den übrigen Anlageklassen eine äusserst niedrige Korrelation aufweisen.